L’assurance propriétaire non occupant (PNO) protège un bien immobilier que son propriétaire n’habite pas. Logement loué, vacant entre deux locataires ou prêté à un proche, les situations couvertes varient, et les garanties aussi. Comprendre ce que couvre réellement un contrat PNO, ce qu’il exclut et ce qu’il coûte permet d’éviter des surprises au moment d’un sinistre.
Responsabilité civile obligatoire et garanties facultatives : deux périmètres distincts
La confusion la plus fréquente porte sur le caractère obligatoire de l’assurance PNO. En copropriété, l’article 9-1 de la loi du 10 juillet 1965 impose au copropriétaire de s’assurer contre les risques de responsabilité civile dont il répond en tant que propriétaire. Cette obligation ne porte que sur la responsabilité civile, pas sur l’ensemble d’une multirisque.
Autrement dit, un propriétaire non occupant en copropriété doit au minimum couvrir les dommages que son bien pourrait causer à des tiers (un dégât des eaux chez le voisin du dessous, par exemple). Les garanties incendie, vol, dégradations ou catastrophes naturelles relèvent d’un choix contractuel complémentaire.
Pour un bien hors copropriété, aucune loi n’impose de souscrire une assurance PNO. Le propriétaire assume alors seul les conséquences financières d’un sinistre non couvert.
| Périmètre | Obligation légale | Ce que cela couvre |
|---|---|---|
| Responsabilité civile (copropriété) | Obligatoire (loi du 10 juillet 1965, art. 9-1) | Dommages causés aux tiers par le bien ou un vice de construction |
| Garanties dommages aux biens | Facultatif | Incendie, dégât des eaux, explosion, tempête sur le logement lui-même |
| Garanties complémentaires | Facultatif | Vol, vandalisme, bris de glace, catastrophes naturelles, loyers impayés |
Garanties PNO en période de vacance locative : le vrai risque à couvrir
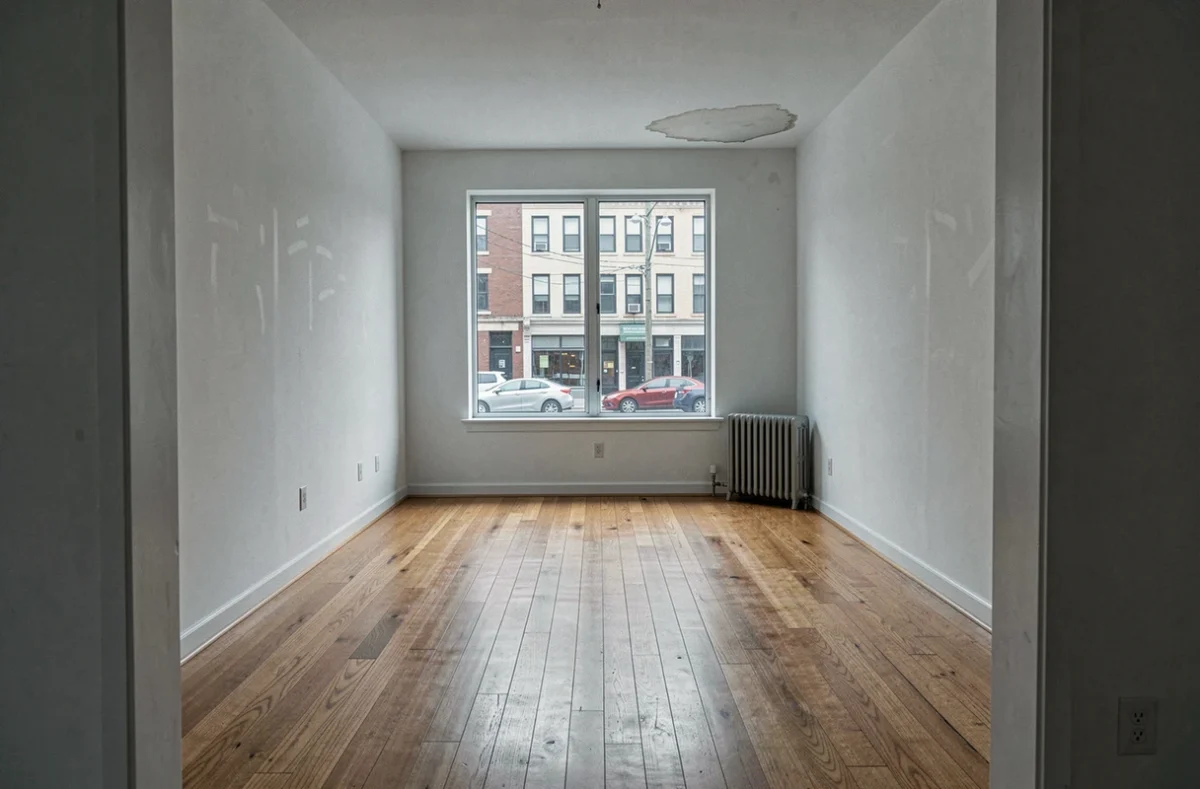
Un logement vide entre deux locataires reste exposé aux sinistres. Fuite d’eau non détectée pendant plusieurs semaines, incendie d’origine électrique, effraction : la vacance locative concentre les scénarios les plus coûteux pour un propriétaire bailleur.
Pendant cette période, l’assurance du locataire précédent ne produit plus aucun effet. L’assurance de la copropriété (quand elle existe) couvre les parties communes et la structure de l’immeuble, pas l’intérieur du lot privatif. Sans contrat PNO actif, le propriétaire finance seul les réparations.
Dégât des eaux et incendie : les deux sinistres les plus fréquents
Le dégât des eaux représente le sinistre le plus courant en habitation. Dans un logement inoccupé, une fuite peut s’aggraver sans limite pendant des jours. La garantie dégât des eaux d’un contrat PNO prend en charge les dommages au logement assuré et, via la responsabilité civile, ceux causés aux logements voisins.
L’incendie, moins fréquent, génère des montants de sinistre bien plus élevés. La plupart des contrats PNO intègrent la garantie incendie dans leur socle de base, aux côtés de l’explosion et de la tempête.
Catastrophes naturelles : une surprime en forte hausse
La surprime légale finançant le régime des catastrophes naturelles est passée de 12 % à 20 % au 1er janvier 2025 sur la part de cotisation correspondant aux dommages aux biens. Cette augmentation concerne tous les contrats habitation, PNO compris, et pèse davantage sur les biens situés en zone exposée (inondation, retrait-gonflement des argiles, mouvements de terrain).
Vérifier si le logement se trouve en zone d’aléa fort avant de souscrire permet d’anticiper le surcoût. Les plans de prévention des risques naturels (PPRN) sont consultables en mairie ou en ligne.
Assurance PNO et assurance du locataire : qui intervient en cas de sinistre ?
Le locataire est tenu de souscrire une assurance habitation pour un bail de résidence principale non meublée. En location meublée ou saisonnière, cette obligation peut ne pas s’appliquer. Trois cas de figure se présentent lors d’un sinistre :
- Le locataire est assuré et le sinistre relève de sa responsabilité (négligence, usage anormal) : son assurance habitation intervient en priorité. La PNO n’est pas sollicitée, sauf si l’indemnisation du locataire s’avère insuffisante pour couvrir l’intégralité des dommages au bien.
- Le sinistre provient d’un vice de construction, d’une canalisation encastrée ou d’un défaut d’entretien incombant au propriétaire : la PNO prend en charge les dommages via la garantie responsabilité civile du propriétaire bailleur.
- Le locataire n’a pas d’assurance (situation fréquente en meublé) ou son contrat a été résilié : la PNO constitue le seul filet de sécurité pour le propriétaire.
La PNO fonctionne donc en complément de l’assurance du locataire et de celle du syndicat de copropriété. Elle intervient dans les interstices que les autres contrats ne couvrent pas.
Coût d’un contrat PNO : cotisation moyenne et facteurs de variation
Selon France Assureurs, la cotisation moyenne d’un contrat habitation non occupant atteignait 191 euros hors taxes en 2025, en hausse de 8,1 % sur un an. Cette augmentation reflète la sinistralité croissante et le relèvement de la surprime catastrophes naturelles.
Le montant réel varie en fonction de plusieurs critères :
- La surface et la localisation du bien (un appartement en centre-ville et une maison en zone inondable ne présentent pas le même profil de risque)
- Le niveau de garanties choisi (socle responsabilité civile seul, ou multirisque complète incluant vol, vandalisme, bris de glace)
- Le montant des franchises : une franchise élevée réduit la cotisation mais augmente le reste à charge en cas de sinistre
- Le type de location (bail classique, meublé, saisonnier) et la durée prévisible de vacance locative
Exclusions courantes et pièges à vérifier avant de signer
Un contrat PNO ne couvre pas tout. Certaines exclusions reviennent dans la majorité des contrats et méritent une lecture attentive des conditions générales.
Défaut d’entretien manifeste
Si le sinistre résulte d’un défaut d’entretien que le propriétaire aurait pu corriger (toiture non réparée, canalisation vétuste signalée et ignorée), l’assureur peut refuser l’indemnisation. Cette exclusion, souvent formulée de manière large, donne lieu à des litiges fréquents.
Vacance prolongée non déclarée
Certains contrats imposent de déclarer toute vacance locative dépassant une durée définie (souvent 60 ou 90 jours consécutifs). Un logement vacant non déclaré peut entraîner une déchéance de garantie en cas de sinistre survenu pendant cette période.
Travaux sans déclaration préalable
Des travaux de rénovation importants modifient le profil de risque du bien (incendie lié au chantier, effondrement partiel). Le contrat exige généralement que le propriétaire informe l’assureur avant le début des travaux. À défaut, la prise en charge peut être limitée ou refusée.
Sous-évaluation du capital mobilier
Quand le logement est loué meublé, le propriétaire doit déclarer la valeur du mobilier mis à disposition. Une sous-évaluation conduit à l’application de la règle proportionnelle : l’indemnisation est réduite au prorata du capital déclaré par rapport à la valeur réelle.
Critères de choix pour comparer les contrats PNO
Au-delà du tarif, trois éléments différencient les contrats de manière significative.
Le premier est le plafond d’indemnisation par sinistre. Un contrat à cotisation basse peut afficher des plafonds insuffisants pour un bien de valeur. Comparer les plafonds garantie par garantie (dégât des eaux, incendie, responsabilité civile) évite les mauvaises surprises.
Le deuxième concerne les délais de carence. Certains contrats imposent un délai (parfois plusieurs mois) avant que certaines garanties ne deviennent effectives, notamment pour le vol ou le vandalisme. Un propriétaire qui souscrit entre deux locataires doit vérifier que la couverture est immédiate.
Le troisième porte sur l’assistance et la gestion de sinistre. La rapidité de traitement d’un dossier, la possibilité de déclarer un sinistre en ligne et la qualité du réseau d’experts mandatés par l’assureur influencent directement l’expérience en cas de problème.
La cotisation moyenne de 191 euros hors taxes constitue un repère, mais un contrat adapté au profil du bien et à l’usage locatif peut s’en écarter sensiblement, à la hausse comme à la baisse. Faire établir plusieurs devis sur la base des mêmes garanties reste la méthode la plus fiable pour identifier l’écart de tarif réel entre les offres.
Un formulaire de demande de devis gratuit est disponible juste en dessous de cet article. Quelques informations sur votre bien suffisent pour être rappelé par un professionnel et obtenir une proposition adaptée à votre situation.